TUHA – Quản lý đơn hàng
 Palbox.vn – Quản lý Fan Page
 Palion.vn – CRM
 OmiBox – Chat đa kênh AI
 TUHA Work
 Shopal – Spa & Beauty
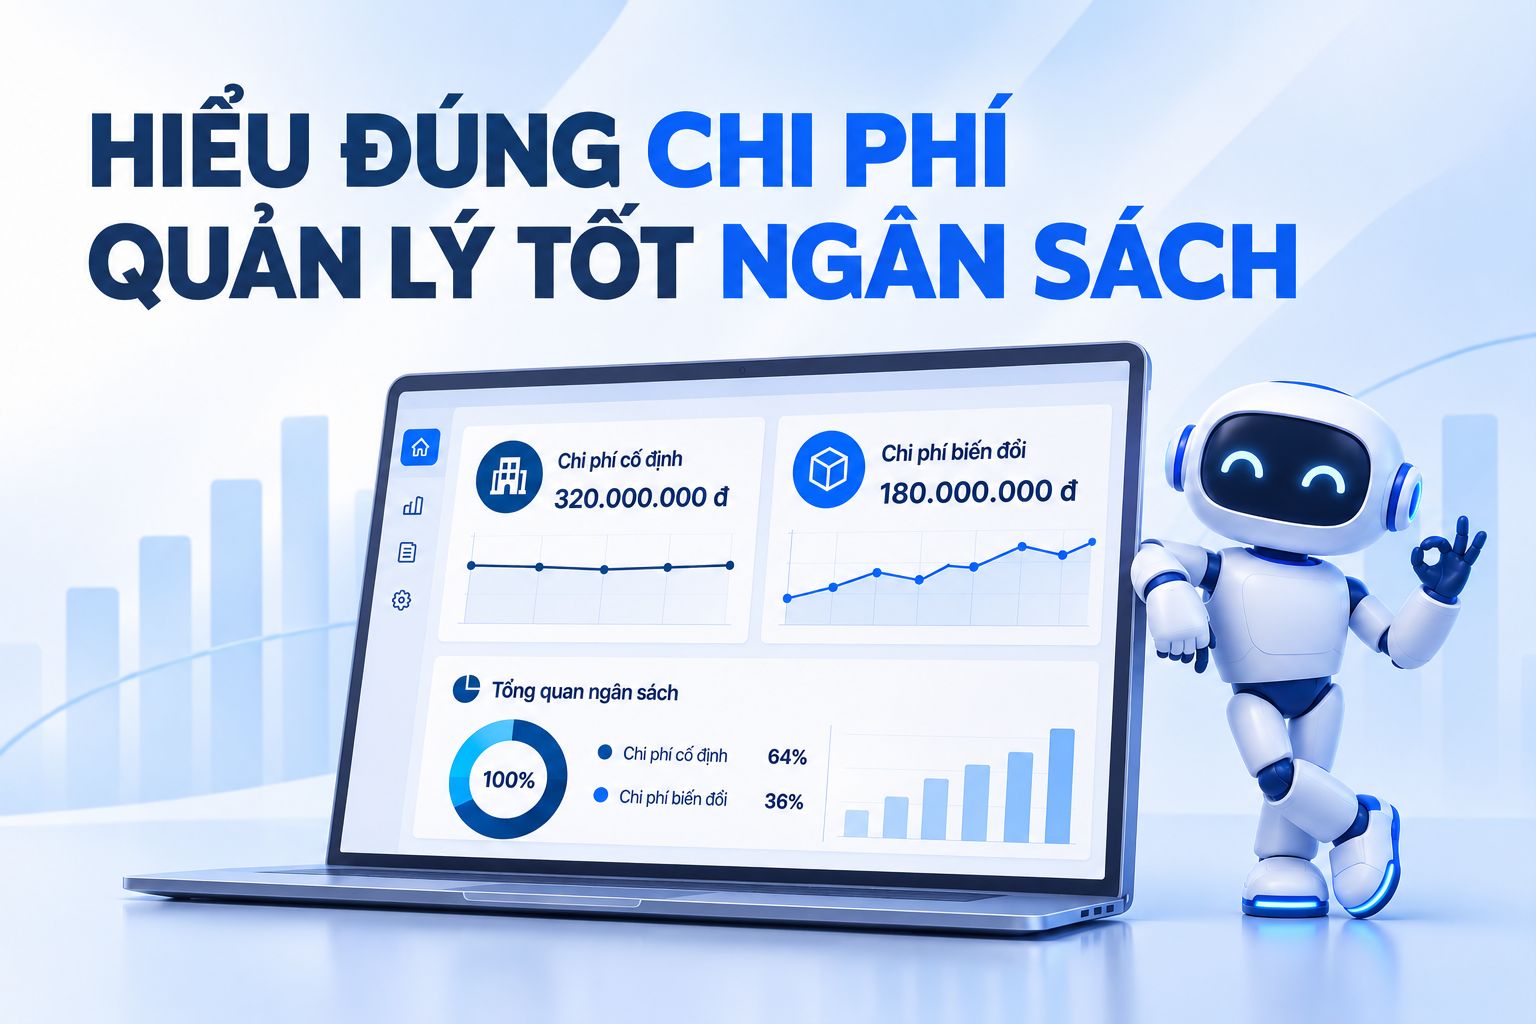
Phân biệt chi phí cố định và chi phí biến đổi giúp doanh nghiệp hiểu áp lực vận hành, dự tính ngân sách và kiểm soát hiệu quả kinh doanh.
Trong quá trình kinh doanh, doanh nghiệp phải chi trả nhiều khoản khác nhau để duy trì hoạt động. Có những khoản gần như không thay đổi dù số lượng đơn hàng tăng hay giảm. Cũng có những khoản biến động theo sản lượng, doanh thu hoặc quy mô công việc.
Nếu không phân biệt rõ hai nhóm chi phí này, doanh nghiệp có thể gặp khó khăn khi lập ngân sách, dự tính điểm hòa vốn và đánh giá hiệu quả hoạt động.
Chẳng hạn, doanh thu giảm nhưng tiền thuê mặt bằng và lương nhân sự vẫn phải chi trả. Trong khi đó, chi phí đóng gói và vận chuyển có thể giảm khi số lượng đơn hàng ít đi. Mỗi nhóm chi phí có cách quản lý khác nhau, vì vậy cần được nhận diện trước khi đưa ra quyết định điều chỉnh.
Chi phí cố định là gì?
Chi phí cố định là những khoản chi tương đối ổn định trong một phạm vi hoạt động và khoảng thời gian nhất định, không biến động trực tiếp theo số lượng sản phẩm bán ra.
Một số ví dụ phổ biến gồm:
Tiền thuê văn phòng, cửa hàng hoặc kho bãi theo hợp đồng.
Chi phí thuê phần mềm theo gói cố định.
Lương cố định của một số vị trí nhân sự.
Phí duy trì dịch vụ hoặc cơ sở vật chất.
Chi phí khấu hao tài sản theo phương pháp kế toán áp dụng.
Ví dụ, một cửa hàng thuê mặt bằng với mức phí 20 triệu đồng mỗi tháng. Trong tháng có 300 hay 500 đơn hàng, khoản tiền thuê vẫn giữ nguyên theo hợp đồng.
Điều này không có nghĩa chi phí cố định sẽ không bao giờ thay đổi. Khi doanh nghiệp mở thêm cửa hàng, chuyển địa điểm hoặc thay đổi quy mô nhân sự, tổng chi phí cố định có thể tăng lên. Tuy nhiên, trong một phạm vi hoạt động nhất định, khoản chi này thường không thay đổi theo từng đơn hàng.
Chi phí biến đổi là gì?
Chi phí biến đổi là những khoản chi có xu hướng thay đổi theo mức độ hoạt động, sản lượng hoặc số lượng giao dịch.
Một số ví dụ thường gặp:
Chi phí nguyên vật liệu trực tiếp.
Bao bì và vật tư đóng gói theo số lượng đơn hàng.
Phí vận chuyển tính theo đơn hoặc khối lượng.
Hoa hồng bán hàng tính theo doanh số.
Chi phí gia công theo sản lượng.
Ví dụ, một doanh nghiệp bán hàng phải sử dụng một lượng bao bì nhất định cho mỗi đơn. Khi số đơn tăng, tổng chi phí bao bì cũng tăng theo. Khi lượng đơn giảm, khoản chi này thường giảm tương ứng.
Tuy nhiên, mức biến động không phải lúc nào cũng hoàn toàn tỷ lệ thuận. Doanh nghiệp có thể được hưởng mức giá vận chuyển ưu đãi khi đạt sản lượng nhất định hoặc phải trả thêm phí khi vượt ngưỡng dịch vụ. Vì vậy, cần căn cứ vào cách tính thực tế của từng khoản chi.
Phân biệt chi phí cố định và chi phí biến đổi như thế nào?
| Tiêu chí | Chi phí cố định | Chi phí biến đổi |
|---|---|---|
| Mức độ thay đổi | Tương đối ổn định trong phạm vi hoạt động | Thay đổi theo mức độ hoạt động |
| Cơ sở phát sinh | Duy trì năng lực và điều kiện vận hành | Gắn với sản lượng, giao dịch hoặc dịch vụ |
| Ví dụ | Thuê mặt bằng, phí thuê bao cố định | Bao bì, nguyên liệu, phí vận chuyển theo đơn |
| Cách quản lý | Rà soát cam kết và mức độ sử dụng | Theo dõi định mức và chi phí trên mỗi đơn vị |
Một lưu ý quan trọng: phân loại chi phí cần dựa trên bản chất và điều kiện hợp đồng thực tế. Có những khoản chi mang tính hỗn hợp, bao gồm phần cố định và phần biến đổi.
Ví dụ, hóa đơn điện có thể bao gồm phí cơ bản và phần tiêu thụ theo lượng điện sử dụng. Chi phí nhân sự cũng có thể gồm lương cố định và hoa hồng theo doanh số.
Vì sao doanh nghiệp cần phân biệt hai nhóm chi phí?
1. Dự tính ngân sách sát với hoạt động thực tế hơn
Khi biết khoản chi nào phải duy trì dù doanh thu biến động, doanh nghiệp có thể chủ động chuẩn bị nguồn tiền cho những nghĩa vụ cố định.
Đối với chi phí biến đổi, doanh nghiệp có thể dự tính theo kế hoạch sản lượng hoặc số lượng đơn hàng. Điều này giúp ngân sách phản ánh sát hơn quy mô hoạt động dự kiến.
2. Đánh giá tác động khi doanh thu tăng hoặc giảm
Khi doanh thu giảm, các khoản chi cố định vẫn có thể tạo áp lực lớn vì doanh nghiệp phải tiếp tục chi trả. Trong khi đó, một phần chi phí biến đổi có thể giảm theo sản lượng.
Ngược lại, khi doanh thu tăng, chi phí biến đổi thường tăng theo. Doanh nghiệp cần kiểm tra liệu mức tăng này có tương xứng với doanh thu và lợi nhuận tạo ra hay không.
3. Hỗ trợ xác định điểm hòa vốn
Điểm hòa vốn là mức doanh thu hoặc sản lượng tại đó tổng doanh thu bằng tổng chi phí, xét theo các giả định tính toán.
Việc phân biệt chi phí cố định và biến đổi là cơ sở quan trọng để xác định mức doanh thu cần đạt nhằm bù đắp chi phí. Nếu phân loại sai, kết quả tính toán có thể không phản ánh đúng tình hình kinh doanh.
4. Đưa ra quyết định mở rộng hoặc thu hẹp quy mô
Khi cân nhắc mở thêm cửa hàng, thuê kho hoặc tuyển nhân sự, doanh nghiệp cần đánh giá những khoản chi cố định phát sinh thêm.
Đồng thời, cần dự tính chi phí biến đổi nếu sản lượng tăng. Một kế hoạch mở rộng chỉ thực sự khả thi khi doanh nghiệp đánh giá được cả hai nhóm chi phí và khả năng tạo ra doanh thu tương ứng.
Doanh nghiệp nên kiểm soát từng nhóm chi phí như thế nào?
Với chi phí cố định: tập trung vào cam kết và mức độ sử dụng
Doanh nghiệp nên rà soát định kỳ các hợp đồng thuê mặt bằng, dịch vụ, phần mềm và nguồn lực duy trì thường xuyên.
Một số câu hỏi cần đặt ra:
Khoản chi này có còn cần thiết không?
Quy mô sử dụng hiện tại có tương xứng với mức phí?
Có phương án thay thế phù hợp hơn không?
Khi nào hợp đồng cần gia hạn hoặc điều chỉnh?
Không nên cắt giảm một khoản chi cố định chỉ vì doanh thu tạm thời suy giảm. Cần đánh giá tác động của việc thay đổi đối với năng lực vận hành và kế hoạch dài hạn.
Với chi phí biến đổi: theo dõi định mức và hiệu quả trên mỗi đơn vị
Doanh nghiệp cần xác định khoản chi biến đổi phát sinh theo sản phẩm, đơn hàng hoặc hoạt động cụ thể.
Ví dụ, nếu chi phí đóng gói trên mỗi đơn tăng, cần kiểm tra giá vật tư, quy cách đóng gói và tỷ lệ hao hụt. Nếu phí vận chuyển tăng, cần xem xét khối lượng đơn hàng, khu vực giao hàng và chính sách của đơn vị vận chuyển.
Theo dõi chi phí trên mỗi đơn vị giúp doanh nghiệp nhận biết biến động sớm hơn so với việc chỉ xem tổng chi phí cuối tháng.
Có thể kiểm soát hai nhóm chi phí bằng cùng một cách không?
Không nên áp dụng một cách kiểm soát cho cả hai nhóm. Chi phí cố định cần được rà soát theo cam kết và mức độ sử dụng; chi phí biến đổi cần theo dõi theo sản lượng và định mức thực tế.
Nếu chỉ tập trung giảm chi phí cố định, doanh nghiệp có thể bỏ qua tình trạng lãng phí nguyên liệu hoặc chi phí phát sinh trên từng đơn hàng. Ngược lại, nếu chỉ theo dõi chi phí biến đổi, các khoản thuê bao, mặt bằng và dịch vụ duy trì có thể âm thầm tăng lên.
Do đó, cần xây dựng cách theo dõi riêng cho từng nhóm, đồng thời đánh giá tổng thể để hiểu tác động đến lợi nhuận.
Dữ liệu kinh doanh hỗ trợ kiểm soát chi phí như thế nào?
Để đánh giá chi phí, doanh nghiệp cần đặt các khoản chi trong mối liên hệ với hoạt động thực tế. Chẳng hạn, chi phí vận chuyển cần được đối chiếu với số lượng đơn hàng; chi phí đóng gói cần được xem xét theo sản lượng; chi phí duy trì kho bãi cần được nhìn cùng tình trạng tồn kho.
Phần mềm quản lý bán hàng TUHA hỗ trợ theo dõi đơn hàng, sản phẩm và tồn kho tập trung. Những dữ liệu này giúp doanh nghiệp có thêm căn cứ đánh giá quy mô hoạt động, đối chiếu biến động và nhận diện những yếu tố có thể ảnh hưởng đến chi phí.
TUHA không thay thế hệ thống kế toán hoặc phần mềm quản trị tài chính chuyên sâu. Tuy nhiên, khi dữ liệu bán hàng được quản lý rõ ràng, việc phối hợp giữa bộ phận kinh doanh, kho và người phụ trách tài chính sẽ thuận tiện hơn.
Kiểm soát chi phí bắt đầu từ việc hiểu đúng bản chất
Chi phí cố định và chi phí biến đổi đều cần thiết cho hoạt động kinh doanh, nhưng mỗi nhóm có cách theo dõi và điều chỉnh khác nhau.
Doanh nghiệp nên lập danh mục chi phí, xác định tính chất từng khoản, người phụ trách và chu kỳ rà soát. Khi kết hợp thông tin chi phí với dữ liệu doanh thu, sản lượng và tồn kho, nhà quản lý sẽ có cái nhìn đầy đủ hơn về hiệu quả vận hành.
Mục tiêu không phải là loại bỏ mọi khoản chi có thể cắt giảm, mà là bảo đảm mỗi khoản chi đều phục vụ một mục tiêu cụ thể và phù hợp với quy mô kinh doanh.